

Нефтяная отрасль в России по-прежнему остается одной из самых заметных опор экономики. На нее завязаны бюджетные доходы, инвестиции в регионы, технологические цепочки и внешняя торговля. Но если раньше главный вопрос звучал просто: «сколько добыть и сколько продать», то сегодня картина сложнее. На первый план выходят нефтепереработка, логистика, доступ к оборудованию, новые рынки сбыта и умение работать в более жестких условиях.
Перспективы у отрасли есть, и вполне ощутимые. Но они уже не сводятся к привычной модели «качай и отправляй». Меняется структура спроса, растет роль Азии, а внутри страны все заметнее становится ставка на глубокую переработку сырья. Именно здесь и лежит главный ответ на вопрос, каким будет нефтяной сектор России в ближайшие годы.
По данным International Energy Agency, мировой спрос на нефть в 2024 году продолжил расти, хотя темпы увеличения стали умереннее, чем в период восстановления после пандемии. При этом страны Азии остаются ключевыми драйверами спроса, а это напрямую влияет на экспортные маршруты российских компаний. На российском рынке важный ориентир дает и статистика U.S. Energy Information Administration, где регулярно фиксируются изменения в добыче, переработке и мировых ценовых ожиданиях.
Перспективы развития нефтяной отрасли в России в новых экономических условиях
Сегодня развитие отрасли зависит не только от запасов, но и от того, насколько быстро компании адаптируются к ограничениям, перестраивают цепочки поставок и вкладываются в собственные технологии. У России сильная ресурсная база, но сама по себе она не гарантирует устойчивого роста. Нужны инвестиции в геологоразведку, обновление инфраструктуры и более гибкая система управления проектами.
Особенно важна разработка трудноизвлекаемых запасов. Легкодоступные месторождения постепенно уступают место более сложным проектам, где требуется точная геология, современное буровое оборудование и цифровые инструменты. Это дороже, зато позволяет поддерживать уровень добычи нефти и снижать зависимость от истощающихся активов.
Еще один заметный тренд — рост роли внутреннего рынка. Когда внешний контур становится менее предсказуемым, возрастает значение стабильной загрузки НПЗ, внутренней логистики и долгосрочных контрактов. Для компаний это не самый простой сценарий, зато он делает бизнес более устойчивым.
Добыча нефти: что будет определять объемы
Если говорить прямо, будущее добычи нефти в России будет зависеть от трех вещей: доступности технологий, качества запасов и условий на внешних рынках. Без модернизации бурения и добычных процессов удерживать стабильный уровень становится сложнее. Особенно это заметно на зрелых месторождениях, где каждое дополнительное баррель-эквивалент требует все больше усилий.
Большую роль играют арктические и восточные проекты, но их развитие идет не быстро. Там высокая капиталоемкость, сложная логистика и длительная окупаемость. Зато именно такие проекты дают отрасли запас прочности на годы вперед. Пожалуй, в этом и состоит главный парадокс: самые перспективные месторождения часто требуют больше времени и денег, чем кажется на бумаге.
Практический вывод для рынка простой. Компании, которые раньше начнут вкладываться в цифровизацию, повышение нефтеотдачи пластов и собственную инженерную школу, получат преимущество. Не громкое, не мгновенное, зато очень важное.
Нефтепереработка как главный источник добавленной стоимости
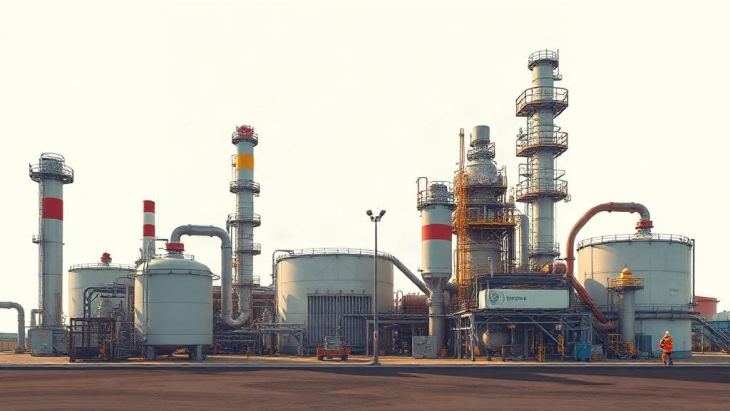
Вопрос уже не в том, можно ли продавать нефть, а в том, насколько выгодно перерабатывать ее внутри страны. Нефтепереработка остается одним из самых сильных направлений для отрасли, потому что позволяет зарабатывать не только на сырье, но и на продуктах более высокой маржи. Это особенно важно в условиях, когда сырьевой экспорт сталкивается с ценовыми и логистическими издержками.
Российские НПЗ в последние годы прошли большую модернизацию, но задачи все равно остаются. Речь идет о глубине переработки, выходе светлых нефтепродуктов, снижении экологической нагрузки и технологической независимости. Чем выше качество переработки, тем устойчивее вся цепочка — от добычи до продажи конечного продукта.
Для потребителя это тоже не абстракция. Качество топлива, стабильность поставок, развитие нефтехимии, смазочных материалов и сопутствующих продуктов напрямую связаны с тем, как работает перерабатывающий сектор. А для государства это вопрос налогов, рабочих мест и промышленного развития целых регионов.
| Направление | Что дает отрасли | Практический эффект |
|---|---|---|
| Модернизация НПЗ | Рост глубины переработки | Больше продукции с высокой добавленной стоимостью |
| Нефтехимия | Расширение линейки продуктов | Снижение зависимости от сырьевого экспорта |
| Цифровой контроль | Точность и предсказуемость процессов | Меньше потерь и простоев |
Экспорт нефти и новая география поставок
Экспорт нефти остается для России важнейшим каналом валютной выручки, но география поставок заметно изменилась. Основной акцент сместился в сторону Азии, прежде всего Китая и Индии. Это не временная перестройка «на пару месяцев», а долгий сдвиг, который меняет транспортные маршруты, структуру контрактов и требования к флоту.
При такой перестройке логистика становится почти равна по значимости самой добыче. Нужны танкеры, страхование, портовая инфраструктура, стабильные каналы платежей. Один сбой в цепочке способен съесть часть прибыли, даже если цена на сырье остается приемлемой.
Здесь есть и сильная сторона. Россия уже доказала, что умеет переориентировать экспортные потоки быстрее, чем многие ожидали. Но расслабляться рано: конкуренция на азиатских рынках жесткая, а покупатели умеют торговаться. Это нормальная рыночная история, просто теперь она куда менее комфортная.
- расширение поставок в азиатские страны;
- развитие портовой и транспортной инфраструктуры;
- поиск более гибких форм контрактов;
- снижение зависимости от узких логистических коридоров;
- поддержка собственного танкерного и сервисного флота.
Технологии, кадры и экология: без этого роста не будет
Нефтяная отрасль в России уже не может развиваться по инерции. Нужны технологии для сложных месторождений, автоматизация процессов, качественный сервис и подготовленные специалисты. Причем кадры важны не только на уровне инженеров, но и на уровне рабочих профессий, геологов, проектировщиков, логистов. Без них любой красивый план быстро теряет смысл.
Экологическая повестка тоже стала частью деловой реальности. Компании вынуждены учитывать требования к снижению выбросов, предотвращению разливов, утилизации попутного газа и контролю за промышленной безопасностью. Это не просто «модная тема», а конкретный набор затрат и обязательств, которые влияют на инвестиционную привлекательность проектов.
Мы считаем, что главный выигрыш получат те компании, которые не будут откладывать модернизацию на потом. На практике именно такие решения дают устойчивость: меньше аварий, меньше потерь, лучше экономика проекта. И, как ни странно, именно в такой скучной дисциплине обычно и прячется будущее отрасли.
Если смотреть трезво, перспективы нефтяной отрасли в России есть не в «легких деньгах», а в умении работать умнее. Сырьевая база, опыт, инфраструктура и экспортный потенциал остаются сильными сторонами. Но дальше все решат технологии, переработка и способность быстро подстраиваться под рынок. И это, пожалуй, хорошая новость: отрасль по-прежнему может расти, если делает ставку не только на объемы, но и на качество решений.
В ближайшие годы нефтяной сектор, скорее всего, будет развиваться без резких рывков, но с заметной внутренней перестройкой. Добыча нефти сохранит ключевое значение, нефтепереработка будет усиливать экономический эффект, а экспорт нефти продолжит менять маршруты и правила игры. Победит тот, кто сумеет сочетать ресурсную силу с технологической точностью. А это уже не просто отраслевой вопрос, а серьезная стратегическая задача для всей страны.